Moneda digitală, un concept care a captivat imaginația multora în ultimul deceniu, a trecut de la o nișă tehnologică la un subiect de discuție global. Cu toate acestea, pentru mulți, ideea de monedă digitală rămâne învăluită în mister. Acest articol își propune să deslușească complexitatea acestui domeniu, explicând în termeni simpli ce este moneda digitală, cum funcționează și ce impact ar putea avea asupra vieții noastre. Se va explora fundamentul tehnologic, diferențele față de banii tradiționali și diversele tipuri de monede digitale existente.
În esență, o monedă digitală este o formă de bani care există exclusiv în format electronic. Spre deosebire de banii fizici, cum ar fi bancnotele și monedele pe care le purtăm în portofel, monedele digitale nu au o reprezentare tangibilă. Ele sunt stocate și gestionate prin intermediul unor sisteme informatice, rețele sau baze de date. Aceste active digitale pot fi utilizate pentru a efectua tranzacții, a stoca valoare și a fi transferate între utilizatori.
Istoricul Banilor Digitali: De La E-cash La Criptomonede
Înainte de apariția criptomonedelor moderne, au existat încercări timpurii de a crea bani digitali. Conceptul de „e-cash” a apărut în anii ’80 și ’90, având ca scop digitalizarea plăților. Companii precum DigiCash au explorat modalități de a crea monede digitale care să poată fi folosite online, dar acestea se bazau, în mare parte, pe autorități centrale și nu dispuneau de descentralizarea pe care o vedem astăzi. Aceste sisteme, deși inovatoare pentru vremea lor, nu au reușit să obțină o adopție largă din diverse motive, inclusiv probleme de securitate, scalabilitate și lipsa unei infrastructuri adecvate.
Eforturile Timpurii și Provocările lor
Dezvoltarea monedelor digitale a fost un proces gradual, marcat de experimentări și de depășirea unor obstacole tehnologice și conceptuale. Prima generație de bani digitali s-a confruntat cu dificultăți în asigurarea securității tranzacțiilor, prevenirea dublei cheltuieli (adică, cheltuirea aceleiași sume de bani de mai multe ori) și obținerea încrederii utilizatorilor. Lipsa unei baze tehnologice solide, precum blockchain-ul, a limitat capacitatea acestor sisteme de a funcționa eficient și sigur pe scară largă.
Moneda Digitală vs. Banii Tradiționali: Diferențe Cheie
Principala distincție între moneda digitală și banii tradiționali rezidă în formatul și modul de gestionare. Banii tradiționali, cunoscuți și sub denumirea de monedă fiat, sunt emiși și controlați de către băncile centrale ale statelor. Ei au valoare intrinsecă încredințată de guvern și sunt gestionați prin intermediul băncilor comerciale, care facilitează tranzacțiile și stocarea fondurilor.
Tangibilitate și Emitență
Banii fizici sunt tangibili; îi putem vedea și atinge. Valoarea lor este garantată de autoritatea emitentă (statul). În schimb, monedele digitale sunt intangibile, existând doar ca date digitale. Emitența lor poate fi centralizată (cum ar fi în cazul unei monede digitale emise de o bancă centrală) sau descentralizată (cum este cazul criptomonedelor, unde emiterea este determinată de protocoale matematice).
Rolul Băncilor și al Intermediarilor
Tranzacțiile cu bani tradiționali implică, de obicei, intermediari precum băncile. Când transferăm bani dintr-un cont în altul, banca noastră debitează contul și banca destinatarului creditează contul. Acest proces implică verificări, comisioane și poate dura un timp. Monedele digitale, în special cele bazate pe tehnologia blockchain, pot permite tranzacții directe între utilizatori (peer-to-peer), eliminând necesitatea intermediarilor în multe cazuri.
Securitate și Transparență
Securitatea banilor tradiționali este asigurată de sistemele bancare și de reglementările guvernamentale. Tranzacțiile sunt, în general, private, dar pot fi urmărite de autorități în anumite circumstanțe. Monedele digitale bazate pe blockchain oferă un nivel diferit de securitate și transparență. Tehnologia blockchain, prin natura sa imuabilă și distribuită, face ca modificarea sau falsificarea înregistrărilor să fie extrem de dificilă. Deși tranzacțiile sunt adesea publice (vizibile pe un registru distribuit), identitatea reală a participanților este, de obicei, protejată prin anonimizarea adreselor digitale.
Cum Funcționează Moneda Digitală: Tehnologia din Spate
La baza multor monede digitale moderne se află tehnologii complexe, cea mai cunoscută fiind blockchain-ul. Înțelegerea acestor mecanisme este crucială pentru a înțelege cum funcționează monedele digitale și cum își mențin valoarea și securitatea.
Blockchain-ul: Registrul Distribuit și Imutabil
Blockchain-ul poate fi imaginat ca un registru public, distribuit și neschimbabil, care înregistrează toate tranzacțiile cu o anumită monedă digitală. În loc să fie stocat într-un singur loc, acest registru este replicat pe mii de computere (noduri) din întreaga lume. Fiecare tranzacție este grupată într-un „bloc” de date, iar odată ce un bloc este verificat și adăugat la lanțul existent, devine practic imposibil de modificat.
Blocuri și Lanțuri: Structura de Bază
Datele dintr-un bloc includ o listă de tranzacții, un marcaj temporal (timestamp) și o „amprentă” criptografică (hash) a blocului anterior. Această amprentă creează o legătură securizată între blocuri, formând lanțul. Orice încercare de a altera datele dintr-un bloc ar schimba amprenta criptografică a acestuia, ceea ce ar invalida automat toate blocurile ulterioare din lanț. Această interdependență a blocurilor conferă blockchain-ului integritatea sa.
Consensul: Verificarea și Adăugarea Tranzacțiilor
Pentru ca o tranzacție să fie validă și să fie adăugată la blockchain, ea trebuie să fie verificată de o rețea de participanți. Aceste mecanisme de validare se numesc „mecanisme de consens”. Cele mai comune sunt „Proof-of-Work” (PoW) și „Proof-of-Stake” (PoS).
Proof-of-Work (PoW) și Minatul
În sistemele PoW, cum ar fi cele folosite de Bitcoin, participanții numiți „mineri” utilizează puterea computațională pentru a rezolva probleme matematice complexe. Primul miner care rezolvă problema are dreptul de a adăuga următorul bloc de tranzacții la blockchain și este recompensat cu noi monede digitale și comisioane de tranzacție. Acest proces de „minat” consumă o cantitate semnificativă de energie electrică.
Proof-of-Stake (PoS) și Blocarea Monedelor
În sistemele PoS, validarea blocurilor se bazează pe cantitatea de monedă digitală pe care un participant o deține și este dispus să o „blocheze” (stake) ca garanție. Cei care blochează mai multe monede au o șansă mai mare de a fi selectați pentru a valida următorul bloc și de a primi recompense. PoS este, în general, considerat mai eficient energetic decât PoW.
Portofele Digitale: Cum Sunt Stocate Monedele
Monedele digitale nu sunt „stocate” în același mod în care păstrăm banii fizici într-un portofel. Mai degrabă, utilizatorii dețin „chei” private și publice care le dau acces la fondurile lor pe blockchain. Un portofel digital este o aplicație sau un dispozitiv care gestionează aceste chei și permite interacțiunea cu rețeaua blockchain.
Chei Publice și Private: Identitatea și Accesul
Cheia publică este similară cu o adresă de e-mail sau un număr de cont bancar. Poate fi partajată cu alții pentru a primi fonduri. Cheia privată este secretă și funcționează ca o parolă. Este esențială pentru a accesa fondurile asociate cu cheia publică și pentru a autoriza tranzacții. Pierderea cheii private înseamnă pierderea accesului la fonduri.
Tipuri de Portofele: De la Hardware la Software
Există mai multe tipuri de portofele digitale, fiecare cu propriul nivel de securitate și conveniență:
- Portofele Hardware: Dispozitive fizice (asemănătoare unui stick USB) care stochează cheile private offline, oferind cel mai înalt nivel de securitate împotriva atacurilor online.
- Portofele Software: Aplicații descărcabile pe computer sau smartphone, sau aplicații web. Sunt mai convenabile, dar pot fi mai vulnerabile la amenințări cibernetice dacă dispozitivul pe care sunt instalate este compromis.
- Portofele de Hartie: Cheile publice și private sunt imprimate pe o bucată de hârtie. O metodă sigură pentru stocarea pe termen lung, dar incomodă pentru utilizarea frecventă.
Tranzacțiile Digitale: Fluxul de Valoare
Procesul unei tranzacții cu monedă digitală, de exemplu, pe blockchain, implică câțiva pași esențiali. Când un utilizator dorește să trimită monede digitale altcuiva, el inițiază o tranzacție folosind portofelul său digital.
Inițierea și Semnarea Tranzacției
Utilizatorul specifică suma pe care dorește să o trimită și adresa destinatarului. Apoi, portofelul utilizează cheia privată a utilizatorului pentru a „semna” digital tranzacția. Această semnătură electronică confirmă că tranzacția provine de la posesorul legitim al fondurilor și nu a fost modificată.
Transmiterea în Rețea și Validarea
Tranzacția semnată este apoi transmisă în rețeaua blockchain. Nodurile din rețea primesc tranzacția și o validează, verificând dacă expeditorul are suficiente fonduri și dacă semnătura este corectă. Tranzacțiile validate sunt grupate în blocuri.
Adăugarea la Blockchain și Confirmarea
Blocul care conține tranzacția este adăugat la blockchain printr-un proces de consens (PoW sau PoS). Odată ce blocul este adăugat și confirmat de un număr suficient de noduri, tranzacția este considerată finalizată și fondurile sunt transferate în portofelul destinatarului. Numărul de confirmări necesare pentru ca o tranzacție să fie considerată ireversibilă poate varia în funcție de protocolul blockchain.
Tipuri de Monede Digitale: Dincolo de Criptomonede
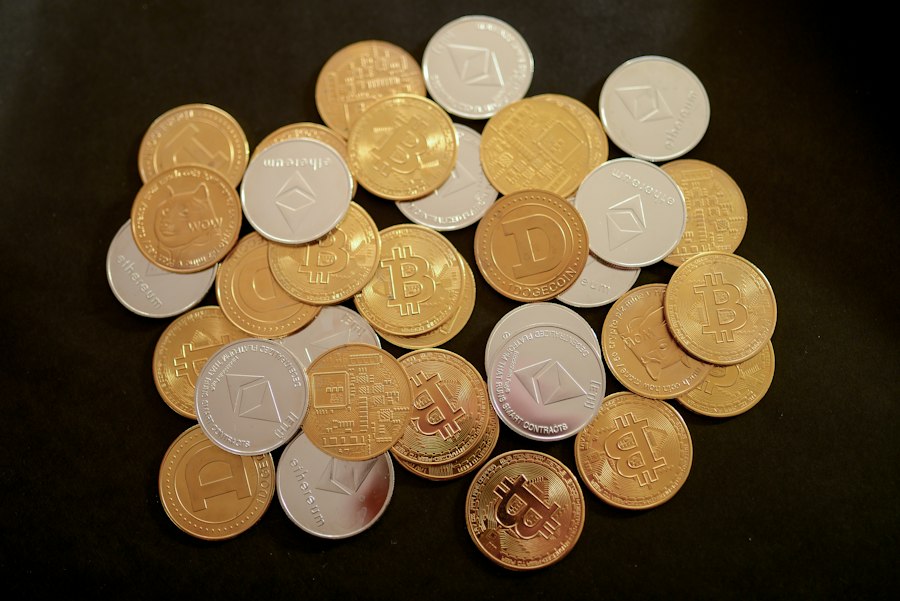
Termenul „monedă digitală” este un umbrelă largă care include mai multe categorii, nu doar criptomonedele cunoscute precum Bitcoin. Fiecare tip are caracteristici, scopuri și tehnologii de bază distincte.
Criptomonede: Descentralizare și Revoluție Financiară
Criptomonedele sunt cele mai cunoscute forme de monede digitale. Acestea sunt caracterizate prin utilizarea criptografiei pentru securizarea tranzacțiilor și pentru controlul creării de noi unități. Caracteristica definitorie a multor criptomonede este descentralizarea, ceea ce înseamnă că nu sunt controlate de nicio entitate centrală, cum ar fi o bancă centrală sau un guvern.
Bitcoin (BTC): Pionierul Criptomonedelor
Lansat în 2009, Bitcoin este prima și cea mai cunoscută criptomonedă. Funcționează pe baza tehnologiei blockchain și a mecanismului de consens Proof-of-Work. Scopul inițial al Bitcoin a fost de a crea un sistem de numerar electronic peer-to-peer, independent de instituțiile financiare tradiționale.
Altcoins: Alternative și Inovații
După Bitcoin, au apărut mii de alte criptomonede, cunoscute sub numele de „altcoins” (alternative coins). Acestea încearcă adesea să îmbunătățească anumite aspecte ale Bitcoin, cum ar fi viteza tranzacțiilor, scalabilitatea sau consumul de energie. Exemple notabile includ Ethereum (ETH), Ripple (XRP), Litecoin (LTC) și Cardano (ADA), fiecare cu propriile tehnologii și scopuri.
Ethereum și Contractele Inteligente
Ethereum, a doua cea mai mare criptomonedă după capitalizarea de piață, este mai mult decât o simplă monedă digitală. Platforma Ethereum permite dezvoltarea și rularea de „contracte inteligente” (smart contracts) – programe auto-executabile ale căror termeni sunt scriși direct în cod. Aceste contracte pot automatiza o gamă largă de aplicații descentralizate (dApps), de la finanțe la jocuri.
Stablecoins: Stabilitate și Valoare Pegată
Stablecoins sunt criptomonede concepute pentru a minimiza volatilitatea prețului. De obicei, acestea sunt legate de valoarea unei monede fiat (cum ar fi dolarul american) sau de alte active stabile. Acest lucru le face mai potrivite pentru tranzacții și ca o metodă de stocare a valorii în spațiul cripto, unde volatilitatea este ridicată. Exemple includ Tether (USDT) și USD Coin (USDC).
Monede Digitale de Bănci Centrale (CBDC): Centralizare și Control
Pe măsură ce moneda digitală câștigă teren, băncile centrale din întreaga lume explorează sau dezvoltă propriile lor versiuni de monede digitale, cunoscute sub numele de Central Bank Digital Currencies (CBDC). Acestea sunt, în esență, versiuni digitale ale monedei naționale, emise și controlate direct de banca centrală.
Obiective și Beneficii Potențiale ale CBDC
Obiectivele CBDC-urilor variază, dar includ, în general, îmbunătățirea eficienței plăților, facilitarea incluziunii financiare, consolidarea suveranității monetare și oferirea unei alternative la criptomonedele private și la sistemele de plată dominante. Un CBDC ar putea permite plăților mai rapide, mai ieftine și mai sigure, precum și implementarea unor politici monetare mai eficiente.
Impactul asupra Sistemului Bancar și a Confidențialității
Implementarea CBDC-urilor ar putea avea un impact semnificativ asupra băncilor comerciale și asupra modului în care interacționăm cu banii. De asemenea, ridică întrebări importante legate de confidențialitatea datelor, deoarece o monedă digitală controlată de stat ar putea permite autorităților să urmărească toate tranzacțiile.
E-wallets și Alte Forme Digitale de Plată
Pe lângă criptomonede și CBDC, există și alte forme de monede digitale, cum ar fi cele utilizate de portofelele electronice (e-wallets) și platformele de plată online. Acestea, deși digitale, se bazează adesea pe infrastructura financiară tradițională și sunt deținute de entități private.
Portofele Electronice (E-wallets)
Servicii precum PayPal, Revolut sau aplicațiile bancare mobile permit utilizatorilor să stocheze și să efectueze plăți folosind fonduri digitale. Aceste fonduri sunt, de fapt, reprezentări digitale ale banilor tradiționali, gestionate de furnizorul de servicii.
Diferența față de Criptomonede
Principalul diferență este că e-wallets operează, în general, în cadrul sistemului financiar centralizat, fiind reglementate și supravegheate de autorități. Fondurile din e-wallets sunt deținute de către compania respectivă, nu sunt descentralizate și nu beneficiază de imutabilitatea sau transparența oferite de blockchain.
Beneficiile și Riscurile Monedelor Digitale
Ca orice tehnologie inovatoare, monedele digitale vin cu un set de avantaje potențiale, dar și cu riscuri asociate. Evaluarea atentă a ambelor aspecte este esențială pentru înțelegerea pe deplin a impactului lor.
Beneficii Potențiale ale Monedelor Digitale
Adoptarea monedelor digitale promite o serie de beneficii, de la eficiența crescută a tranzacțiilor la noi posibilități economice.
Eficiența și Costurile Reduse ale Tranzacțiilor
Tranzacțiile cu monede digitale, în special cele peer-to-peer pe blockchain, pot elimina necesitatea intermediarilor, reducând comisioanele și timpul de procesare. Acest lucru este deosebit de relevant pentru transferurile internaționale, care pot fi costisitoare și lente cu sistemele bancare tradiționale.
Incluziunea Financiară
Pentru persoanele nebanizate sau sub-bancizate din întreaga lume, monedele digitale pot oferi acces la servicii financiare. Un smartphone și o conexiune la internet pot fi suficiente pentru a accesa un portofel digital și a participa la economia digitală.
Inovație și Noi Modele de Afaceri
Tehnologia blockchain și monedele digitale au stimulat o explozie de inovație. Contractele inteligente, finanțele descentralizate (DeFi) și tokenurile nefungibile (NFTs) deschid noi orizonturi pentru afaceri, artă, divertisment și multe altele.
Transparență și Securitate (prin Blockchain)
Pentru monedele bazate pe blockchain, transparența registrelor publice și imutabilitatea datelor pot spori încrederea și pot reduce fraudele. Securitatea criptografică oferă o protecție robustă împotriva falsificării.
Riscuri și Provocări Asociate
Pe lângă beneficiile sale, spațiul monedelor digitale este presărat cu riscuri și provocări care necesită o atenție sporită.
Volatilitatea Pieței și Riscul de Pierdere
Multe criptomonede sunt extrem de volatile, prețurile lor putând fluctua dramatic într-un interval scurt de timp. Investitorii și utilizatorii își pot pierde o parte semnificativă sau chiar întreaga investiție.
Securitatea Digitală și Fraudele
Deși tehnologia blockchain este sigură, utilizatorii pot fi ținta atacurilor cibernetice. Phishing-ul, hacking-ul portofelelor digitale și schemele de „rug pull” sunt amenințări reale care pot duce la pierderea fondurilor. Lipsa unei reglementări clare în anumite jurisdicții poate agrava aceste probleme.
Anonimatul și Utilizarea Ilegală
Deși nu toate monedele digitale sunt complet anonime, un anumit grad de anonimat poate facilita utilizarea lor în activități ilegale, cum ar fi spălarea de bani, finanțarea terorismului sau achiziționarea de bunuri ilicite.
Consumul Energetic (în special PoW)
Mecanismul de consens Proof-of-Work, folosit de Bitcoin, necesită cantități mari de energie electrică, ridicând preocupări legate de impactul asupra mediului. Deși alte mecanisme de consens sunt mai eficiente, impactul energetic rămâne un subiect de dezbatere.
Reglementare și Incertitudine Juridică
Pe măsură ce monedele digitale continuă să evolueze, autoritățile de reglementare din întreaga lume se luptă să țină pasul. Lipsa unui cadru legislativ clar poate crea incertitudine pentru utilizatori și companii și poate deschide ușa practicilor neetice.
Viitorul Monedelor Digitale și Impactul Lor Global
| Termen | Descriere | Exemplu |
|---|---|---|
| Monedă digitală | Formă de bani existentă doar în format electronic, fără suport fizic. | Bitcoin, Ethereum |
| Blockchain | Tehnologie care stochează tranzacțiile în blocuri legate criptografic. | Registru public descentralizat |
| Portofel digital | Aplicație sau dispozitiv care stochează cheile private pentru accesul la moneda digitală. | MetaMask, Trust Wallet |
| Tranzacție | Transferul de monedă digitală între două părți, validat de rețea. | Plată cu Bitcoin către un comerciant |
| Minare | Procesul de validare a tranzacțiilor și adăugare în blockchain, recompensat cu monedă digitală. | Mineri Bitcoin |
| Cheie privată | Cod secret care permite accesul și controlul asupra monedei digitale. | Șir alfanumeric unic |
| Cheie publică | Adresă folosită pentru a primi monedă digitală, derivată din cheia privată. | Adresă Bitcoin |
Monedele digitale nu mai sunt un concept de nișă, ci devin o componentă tot mai integrată a peisajului financiar și tehnologic global. Evoluția lor rapidă sugerează un viitor complex, plin de potențial, dar și de incertitudini.
Adoptarea Generalizată și Integrarea în Economia Reală
Se anticipează o creștere continuă a adopției monedelor digitale, atât de către persoane fizice, cât și de către companii. Integrarea lor în sistemele de plată existente și utilizarea lor pentru achiziționarea de bunuri și servicii reale ar putea deveni norma în viitor.
Rolul Reglementărilor în Guvernarea Viitorului
Viitorul monedelor digitale va fi, în mare măsură, modelat de reglementări. Pe măsură ce guvernele stabilesc cadre juridice mai clare, acestea vor influența modul în care monedele digitale sunt utilizate, tranzacționate și protejate. Un echilibru între inovație și protecția consumatorilor va fi esențial.
Tehnologii Emergente și Evoluția Blockchain
Tehnologia blockchain și ecosistemul monedelor digitale nu sunt statice. Cercetarea și dezvoltarea continuă duc la soluții noi, cum ar fi blockchain-uri de generație următoare, soluții de scalare (layer 2) și noi abordări ale consensului, care promit să depășească limitările actuale.
Impactul Asupra Sistemelor Financiare Tradiționale
Monedele digitale au potențialul de a perturba sistemele financiare tradiționale. Ele pot stimula concurența, pot reduce dependența de intermediari și pot oferi noi instrumente pentru gestionarea riscurilor și investițiilor.
Provocări și Adaptări pentru Băncile Comerciale
Băncile comerciale se confruntă cu provocarea de a se adapta la peisajul emergent al monedelor digitale. Ele pot alege să integreze servicii legate de criptomonede, să dezvolte propriile soluții de plată digitală sau să își redefinească rolul într-o economie din ce în ce mai digitalizată.
Moneda Digitală a Băncii Centrale (CBDC) și Rolul Statului
Lansarea CBDC-urilor ar putea schimba fundamental relația dintre cetățeni, bănci și stat. O monedă digitală centralizată ar putea oferi autorităților un control sporit asupra sistemului monetar, dar ridică și întrebări legate de libertatea financiară și confidențialitate.
Concluzii: O Nouă Eră a Finanțelor Digitale
Moneda digitală reprezintă o evoluție semnificativă în modul în care înțelegem și interacționăm cu banii. De la promisiunea unui sistem financiar mai eficient și mai incluziv, la provocările legate de securitate și reglementare, impactul său este profund și de anvergură. Înțelegerea conceptelor fundamentale, a tehnologiei din spate și a diversității formelor pe care le ia moneda digitală este crucială pentru a naviga în acest peisaj financiar în continuă transformare și pentru a beneficia de oportunitățile pe care le oferă. Viitorul este, fără îndoială, digital, iar monedele digitale vor juca un rol central în modelarea acestuia.