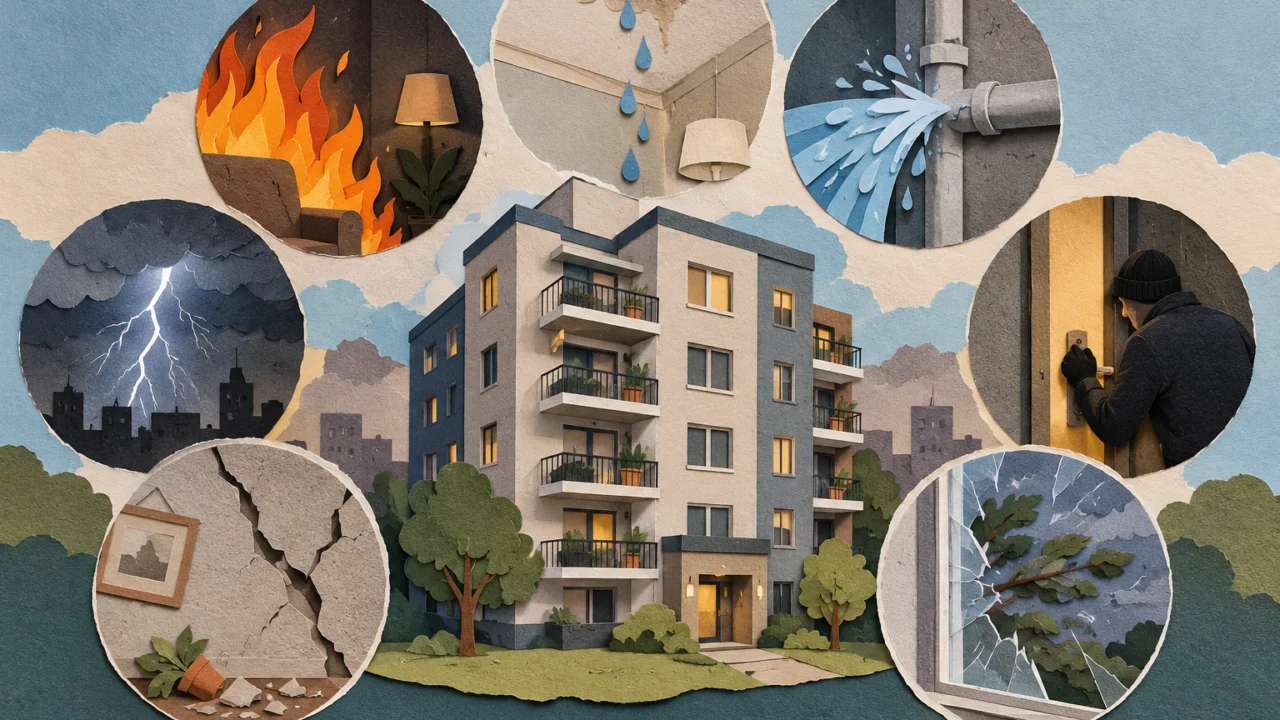
O asigurare pentru apartament poate acoperi mai multe situații decât polița obligatorie PAD. Diferențele dintre contractele facultative sunt însă importante. Un pachet poate include daune produse de apă, furt și răspunderea față de vecini, iar altul poate avea o protecție mai restrânsă.
Înainte să închei polița, verifică riscurile incluse, sumele asigurate, franșiza și excluderile. Nu presupune că denumirea „asigurare de locuință” înseamnă că orice pagubă produsă în apartament va fi despăgubită.
1. Cutremurul
Cutremurul este unul dintre cele trei riscuri pentru care există polița obligatorie PAD, alături de alunecarea de teren și inundația produsă de fenomene naturale.
PAD are însă limite stabilite prin lege. Pentru o locuință de tip A, suma asigurată este de 100.000 de lei, iar pentru o locuință de tip B este de 50.000 de lei.
Dacă apartamentul valorează 400.000 sau 500.000 de lei, suma prevăzută prin PAD nu acoperă întreaga valoare. O asigurare facultativă poate oferi protecție suplimentară pentru partea care depășește limita obligatorie, în condițiile contractului.
Verifică și bunurile din interior
PAD nu asigură mobilierul, electrocasnicele sau aparatura electronică. Dacă un cutremur distruge televizorul, frigiderul sau mobilierul, ai nevoie de o poliță facultativă care include și conținutul apartamentului.
Suma destinată bunurilor poate fi separată de suma asigurată pentru clădire.
2. Incendiul și explozia
Incendiul se află printre riscurile întâlnite frecvent în asigurările facultative pentru locuință, dar trebuie verificat contractul concret.
Un incendiu poate produce pagube la pereți, instalații, mobilier, electrocasnice și alte bunuri. Dacă polița include numai clădirea, obiectele din interior nu sunt automat asigurate.
Explozia poate fi prevăzută separat sau împreună cu incendiul, în funcție de produs.
Contează și cauza evenimentului. Asigurătorul poate verifica dacă au fost respectate obligațiile privind instalațiile electrice, instalațiile de gaze și întreținerea locuinței.
3. Apa provenită din conducte
O țeavă spartă sau o instalație sanitară defectă poate provoca pagube importante chiar și într-un apartament nou.
Apa poate deteriora parchetul, pereții, mobila, electrocasnicele și finisajele. Dacă ajunge la etajul inferior, pot apărea și prejudicii în locuința vecinului.
Pentru propriul apartament trebuie verificată acoperirea pentru daune produse de apa provenită din conducte sau instalații.
Nu toate situațiile sunt despăgubite. Contractele pot exclude infiltrațiile lente, coroziunea, uzura instalațiilor, lipsa întreținerii sau defectele cunoscute și nereparate.
Țeava defectă și pagubele produse de apă pot fi tratate diferit
Costul înlocuirii conductei care s-a deteriorat nu trebuie confundat cu pagubele produse după spargerea acesteia.
Unele polițe pot despăgubi parchetul și mobilierul afectate, dar nu și conducta veche care a cedat din cauza uzurii. Condițiile trebuie citite înainte de apariția unei daune.
4. Furtul din apartament
Furtul nu este acoperit prin PAD. Pentru acest risc ai nevoie de o asigurare facultativă care include atât furtul, cât și bunurile din interior.
Contractul poate preciza ce tipuri de furt sunt acoperite. Furtul prin efracție, de exemplu, presupune de regulă pătrunderea prin forțarea ușilor, ferestrelor sau a altor sisteme de protecție.
Dacă un bun dispare fără urme de efracție, condițiile pot fi diferite.
Bijuteriile, ceasurile, obiectele de artă, colecțiile sau alte bunuri cu valoare mare pot avea limite separate. Pentru unele dintre ele poate fi necesară declararea înainte de încheierea poliței.
Dacă vrei să compari mai multe variante, un calculator de asigurare pentru apartament te ajută să verifici ofertele disponibile, dar trebuie să citești și riscurile incluse în fiecare pachet.
5. Furtuna și grindina
Furtuna și grindina pot produce pagube și apartamentelor, nu numai caselor.
Geamurile, tâmplăria, rulourile exterioare sau alte elemente ale apartamentului pot fi deteriorate. În anumite situații, apa poate intra în interior după avarierea unui geam sau a unei părți a clădirii.
Pentru o despăgubire trebuie ca riscul să fie inclus în poliță și să fie respectate condițiile contractului.
Dacă apartamentul are o terasă, un balcon închis sau alte elemente cu o valoare ridicată, verifică dacă acestea sunt incluse în asigurare și în ce limite.
6. Pagubele produse vecinilor
O asigurare a apartamentului poate include și răspunderea civilă față de terți. Această componentă este separată de protecția propriului apartament.
Să presupunem că o țeavă din locuința ta se sparge și apa deteriorează tavanul, parchetul și mobilierul vecinului de dedesubt. Dacă răspunzi pentru producerea pagubei, o clauză de răspundere civilă poate acoperi despăgubirea, în limitele stabilite în contract.
Nu este suficient ca polița să includă daune produse de apă în propriul apartament. Pentru prejudiciile produse altor persoane trebuie verificată existența răspunderii civile.
Limita pentru această componentă poate fi diferită de suma asigurată pentru clădire sau bunuri.
7. Avariile instalațiilor și ale echipamentelor fixe
Unele polițe facultative pot include avarii ale instalațiilor sau ale unor echipamente fixe din locuință.
Aici pot intra, în funcție de produs, centrala termică, instalația electrică, instalațiile sanitare sau alte componente fixe.
Nu orice defecțiune este însă acoperită. Uzura normală, lipsa reviziilor, defectele existente înainte de încheierea poliței sau reparațiile necesare din cauza vechimii pot fi excluse.
Dacă ai o centrală, un sistem de climatizare sau alte echipamente costisitoare, verifică dacă polița le include și pentru ce tipuri de avarii.
Nu confunda un risc asigurat cu orice cauză posibilă
Faptul că polița include „daune produse de apă” nu înseamnă că toate infiltrațiile sunt despăgubite. La fel, includerea furtului nu înseamnă că orice obiect dispărut este plătit automat.
Asigurătorul verifică împrejurările în care s-a produs evenimentul și condițiile contractului.
De aceea, capitolul referitor la excluderi este la fel de important ca lista riscurilor asigurate.
Ce să verifici înainte să plătești polița?
Înainte de încheierea contractului, controlează câteva elemente care pot schimba valoarea reală a protecției:
- riscurile incluse pentru clădire;
- riscurile incluse pentru mobilier și electrocasnice;
- suma asigurată pentru apartament și bunuri;
- limita pentru răspunderea civilă față de vecini;
- franșiza aplicată fiecărui tip de daună;
- limitele speciale pentru bunurile de valoare;
- principalele excluderi.
Două polițe cu același preț pot avea condiții diferite. Una poate include furtul și răspunderea civilă, iar alta poate avea o sumă mai mare pentru clădire, dar mai puține riscuri.
Prețul nu arată singur cât de bună este protecția
O poliță ieftină poate fi suficientă dacă include exact riscurile de care ai nevoie și sumele sunt potrivite pentru apartamentul tău. O ofertă mai scumpă poate include servicii sau limite pe care nu le consideri necesare.
Comparația trebuie făcută între contracte cu condiții apropiate.
Dacă locuiești într-un apartament, acordă atenție în special daunelor produse de apă, răspunderii față de vecini, incendiului și conținutului locuinței. Pentru bunurile scumpe, verifică limitele individuale și documentele necesare pentru dovedirea valorii.
Nu te opri la denumirea pachetului. Citește ce evenimente sunt acoperite, în ce condiții se acordă despăgubirea și ce sumă maximă poți primi. Aceste informații îți arată dacă polița corespunde apartamentului și bunurilor pe care vrei să le asiguri.